ROAS, reklama atfedilen değerin reklam harcamasına oranıdır; hizmeti vermenin maliyetini ve salonun bütün giderlerini kendiliğinden düşmez. Bu nedenle aynı 5 kat ROAS, bir hizmette giderler için pozitif katkı bırakırken başka bir hizmette reklam ve üretim giderini bile karşılamayabilir. Önce rapordaki değerin gerçek gelir mi, başvuruya atanmış tahmini değer mi olduğunu belirleyin; sonra aynı kapsamın giderleriyle karşılaştırın.
Bu rehberdeki tutarlar tamamen temsili eğitim hesabıdır. Bir salonun sonucu, sektör standardı, NEFES fiyatı veya önerilen reklam bütçesi değildir. Hesap, aşağıda belirtilen giderlerden sonraki katkıyı gösterir; işletmenin muhasebe net kârını hesaplamaz.
ROAS raporundaki değer gerçekten neyi temsil ediyor?
Google Ads'in hedef ROAS açıklamasında oran, bildirilen dönüşüm değeri ile reklam maliyeti üzerinden anlatılır. Hedef ROAS bir teklif stratejisi hedefidir; gerçekleşmiş sonuç veya kârlılık garantisi değildir. Buradaki aritmetik değerlendirme, reklam hesabında hedef değiştirmeniz gerektiği anlamına gelmez.
Örneğin reklama atfedilmiş 30.000 TL değer ve 6.000 TL medya harcaması varsa değer/maliyet oranı 5, yüzde gösterimi %500 olur. Ancak başvuru formuna sabit 1.000 TL değer atanmışsa 30 formun raporda 30.000 TL görünmesi, kasaya bu tutarın girdiğini göstermez. Böyle bir raporu tahmini başvuru değeri olarak adlandırın; doğrulanmış satış geliriyle aynı sütuna koymayın.
| Rapordaki kayıt | Söylenebilecek şey | Çıkarılamayacak sonuç |
|---|---|---|
| Mesaj veya form adedi | Belirlenen olay gerçekleşti | Hizmet satıldı ve tahsil edildi |
| Başvuruya atanmış sabit değer | İşletmenin seçtiği değer varsayımı | Gerçek gelir oluştu |
| Doğrulanmış hizmet geliriyle eşleşen dönüşüm | Seçilen atıf kuralıyla ilişkilendirilen gelir | Gelirin tamamını reklam tek başına yarattı |
| Hedef ROAS | Sisteme verilen hedef | Gerçekleşmiş ROAS veya net kâr |
Google ile Meta aynı satışı farklı biçimde ilişkilendirebilir. İki platformun gelirini toplayarak salon gelirini bulmayın; dönüşüm raporlarının neden farklılaştığını inceleyip tekil hizmet kaydına dönün. Atıf, reklam olmasa hiç satış olmayacağının kanıtı değildir.
Aynı ROAS neden iki farklı sonuç verir?
Aşağıdaki A ve B, iki hayali hizmet grubu için kurulmuş örnektir. İkisinde de aynı dönemle eşleştirilmiş, indirim ve iadeler sonrası 30.000 TL hizmet geliri varsayılıyor. Gelir ve giderler aynı vergi esasına getirilmiş kabul ediliyor; herhangi bir vergi oranı önerilmiyor. Medya dışındaki 2.000 TL ise bu kampanyaya ayrılmış içerik ve yönetim gideri varsayımıdır.
| Hesap kalemi | Temsili A | Temsili B |
|---|---|---|
| Eşleştirilmiş hizmet geliri | 30.000 TL | 30.000 TL |
| Reklam harcaması | 6.000 TL | 6.000 TL |
| ROAS | 5 kat / %500 | 5 kat / %500 |
| Hizmetle birlikte doğan değişken gider | 18.000 TL | 24.000 TL |
| Reklam öncesi katkı | 12.000 TL | 6.000 TL |
| Medya sonrası katkı | 6.000 TL | 0 TL |
| Ayrılmış içerik/yönetim gideri | 2.000 TL | 2.000 TL |
| Bu kalemlerden sonra kalan katkı | 4.000 TL | −2.000 TL |
A'daki 4.000 TL'ye net kâr demiyoruz. Kira, sabit ücretler ve bu hesap dışında kalan diğer dönem giderlerinin karşılanmasına katkı sağlar. B'de ise seçilen giderler gelirden 2.000 TL fazladır. “ROAS beş; ikisi de iyi” yorumu bu farkı gizler.
Değişken gider satırına hizmet verildiğinde ayrıca oluşan sarf, işlem primi ve tahsilat kesintisi gibi gerçek kalemleri alın. Sabit maaşı zaten ayrı gider havuzunda tutuyorsanız tekrar bu satıra koymayın. Daha ayrıntılı dağıtım için hizmet maliyeti hesaplama rehberi kullanılabilir; oradaki dağıtılmış tam maliyet ile buradaki değişken gider aynı kavram değildir.
Başabaş ROAS hangi varsayımlarla hesaplanabilir?
Önce reklam öncesi katkı oranını bulun: (hizmet geliri − değişken hizmet gideri) ÷ hizmet geliri. A'da bu oran 12.000 ÷ 30.000 = %40, B'de %20'dir. Yalnız medya giderinin karşılanacağı basit modelde eşik ROAS = 1 ÷ katkı oranıdır. A için 2,5 kat, B için 5 kat çıkar; içerik/yönetim gideri bu ilk eşikte yoktur.
Medya dışı ayrılmış gideri de hesaba katmak için aynı kapsamda şu eşitliği kullanabiliriz:
Gerekli gelir = (medya gideri + ayrılmış ek gider) ÷ reklam öncesi katkı oranı.
A örneğinde (6.000 + 2.000) ÷ 0,40 = 20.000 TL gelir gerekir. Bu gelir medya harcamasına bölündüğünde 20.000 ÷ 6.000 ≈ 3,33 kat ROAS bulunur. B'de aynı giderler ve %20 katkı oranıyla gerekli gelir 40.000 TL, eşik yaklaşık 6,67 kat olur. Bunlar seçilmiş kalemlerin başabaş eşikleridir; salonun tüm giderlerini karşılayan net kâr hedefi değildir.
Bu model, katkı oranının ve 2.000 TL'lik giderin incelenen hacimde sabit kaldığını varsayar. İndirimle hizmet karması değişirse, ek personel gerekirse veya yeni kabin açılırsa eski eşiği kullanmayın. Katkı oranı sıfır veya negatifse bu modelde pozitif reklam giderini karşılayan sonlu bir gelir eşiği çıkmaz; önce fiyat ve hizmet giderini yeniden değerlendirin. Medya harcaması sıfırsa ROAS bölmesi de tanımsızdır.
Paket, iade ve tekrar randevu hesabı nasıl etkiler?
Paket için peşin alınan tutarla henüz verilmemiş seansların gelir ve giderini gelişigüzel eşleştirmeyin. Tahsilat, hizmetin tamamlanması ve rapora dönüşüm değeri gönderilmesi ayrı tarihler olabilir. Kullandığınız dönem ve kayıt temelini yazın; gelecekte verilecek hizmetin maliyetini yok sayarak peşin paranın tamamını katkı kabul etmeyin.
İade ve indirimleri bir kez işleyin. Tablodaki gelir indirim sonrasıysa indirimi yeniden gider olarak düşmek sonucu bozar. Kart kesintisi değişken giderde bulunuyorsa başka satırda tekrar sayılmamalıdır. Ajans hizmeti ve medya gideri ayrımı da aynı çift sayım kontrolünü gerektirir.
Tekrar randevuların gelecekteki gelirini ilk satışa otomatik eklemeyin. Gerçekleşmiş tekrar hizmetleri belirli müşteri grubu ve süreyle ayrı inceleyin; beklenen tekrar gelirini varsayım olarak işaretleyin. İlk ay zararda görünen hesabı, henüz gerçekleşmemiş sadakat beklentisiyle kesin kârlı ilan etmeyin. Henüz satışa ulaşmayan talepler için gelir ROAS'ı üretmek yerine nitelikli başvuru maliyetini ayrı takip etmek daha açık bir kayıt sağlar.
NEFES içeriğinin giderini hangi işe bağlamalısınız?
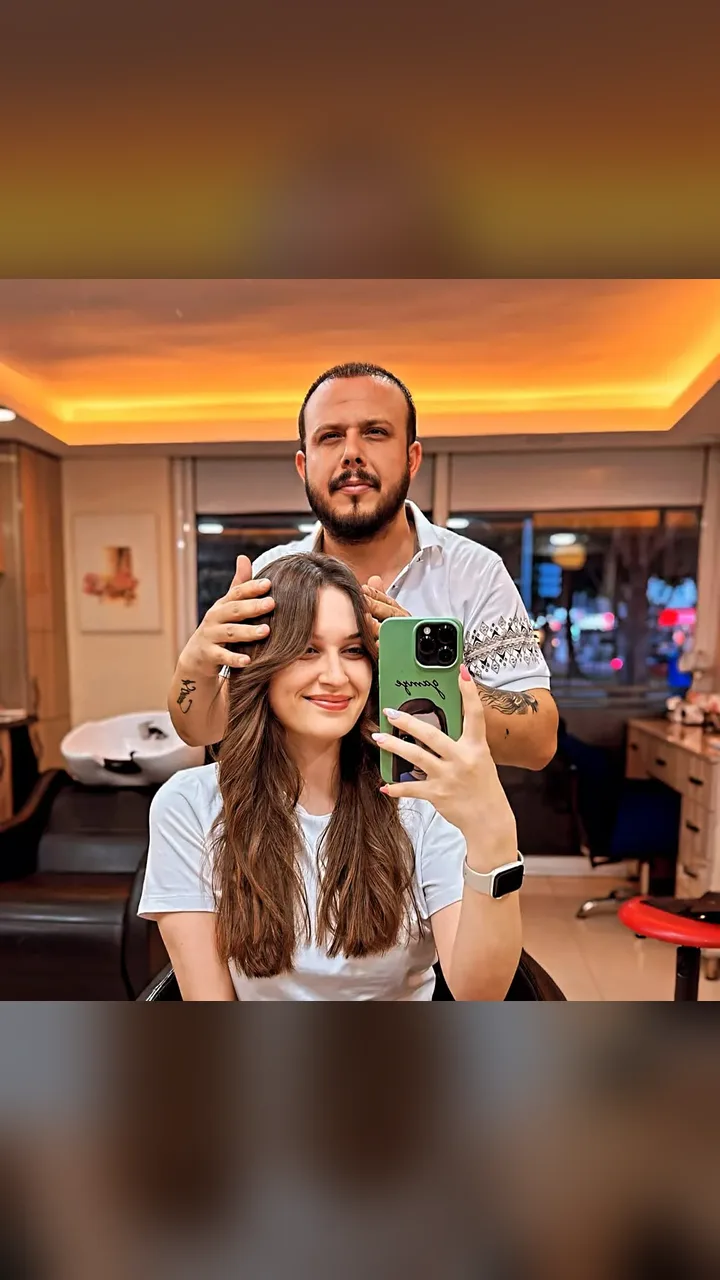
Bir saç hizmetini anlatan içerikte hizmetin kapsamı, kullanılan kaynak ve teslim edilen tasarım ayrı tanımlanmalıdır. Aşağıdaki mevcut NEFES örneğinde ayna karşısındaki saç fotoğrafı, poster ve hareketli Reels anlatımına dönüşüyor. Görünür karşılaştırma kaynak fotoğraf → NEFES tasarım/Reels üretimidir; fiziksel güzellik işlemi sonucu değildir.
Üretim teslimi ile gelir sonucunu ayrı kaydedin
Kaynak fotoğraf, NEFES posteri ve sessiz Reels kesiti. Tasarım dönüşümünü karşılaştırın; hizmeti anlatan hareketli örneği oynatın.
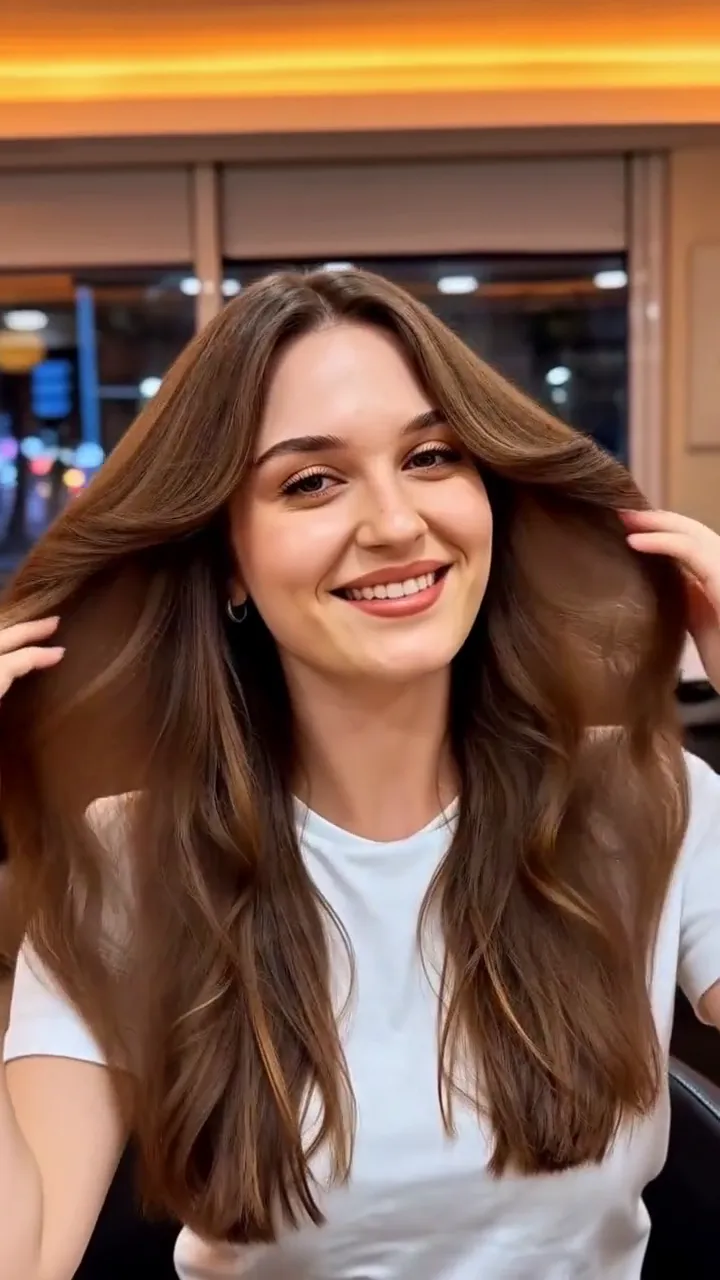
Oynat düğmesiyle videoyu başlatın. Ses kontrolü oynatıcıdadır.
Bu karşılaştırma kaynak fotoğraf → NEFES tasarım/Reels dönüşümüdür. Fiziksel güzellik işleminin öncesi ve sonrası değildir. Görsel üretim örneği, Google reklamı onayı veya ölçülmüş müşteri sonucu anlamına gelmez.
Bu üretim örneği A veya B hesabına ait bir reklam değildir; 30.000 TL gelir ya da herhangi bir ROAS sonucu göstermez. İçeriğin hazırlanması ile reklamın harcanması farklı iş kalemleridir. Aynı içerik birden fazla hizmet veya dönem için kullanılıyorsa hangi payı bu incelemeye ayırdığınızı yazın. Aylık hizmet bedelinde zaten bulunan işi ikinci kez ek üretim gideri olarak saymayın.
NEFES'in mevcut hizmet anlatımındaki içerik, tasarım ve Reels üretimini kendi salonunuzun gerçek hizmet bilgisiyle eşleştirin. Görsel teslimin tamamlanması kâr kanıtı değildir; gelir ve gider değerlendirmesi işletmenin doğrulanmış kayıtlarını gerektirir.
Aylık değerlendirmeye hangi kayıtlarla gidilmeli?
Tek başına “ROAS kaç?” sorusuyla başlayıp bitirmeyin. Aynı hizmet kapsamı için aşağıdaki kısa karar kaydını doldurun; bilinmeyen hücreyi sıfır varsaymayın.
| Kontrol | Kayda yazılacak bilgi | Eksikse alınacak karar |
|---|---|---|
| Değerin anlamı | Satış geliri veya atanmış başvuru değeri | Gelir iddiasını durdur, tanımı doğrula |
| Dönem ve atıf | Gelir/hizmet dönemi, reklam dönemi, tekilleştirme | Farklı dönemleri tek oranla kıyaslama |
| Gider kapsamı | Değişken hizmet, medya, ayrılmış ek gider | Çift sayımı ve eksik kalemi düzelt |
| Kalan katkı | Kullanılan formül ve dışarıda kalan giderler | Sonuca net kâr etiketi koyma |
| Kapasite | Tamamlanabilecek hizmet ve gereken ek kaynak | Eski marjı yeni hacme otomatik taşıma |
Google'ın ROI açıklaması, yatırım getirisini kâr ve maliyet ilişkisi üzerinden ele alır. ROAS ile aynı gösterge değildir. Salonun bütün giderleri ve kayıt temeli netleşmeden bir reklam raporundan işletmenin toplam kârlılığı çıkarılamaz.
Yapay zekâ görünürlüğünü de değerlendiriyorsanız adı geçen işletme sayısı veya bir GEO skoru üzerinden gelir hesabı yapmayın. GEO analizinin kapsamını inceleyin; gelir ve kârlılık değerlendirmesini doğrulanmış işletme sonuçlarıyla ayrı kurun.
Güzellik işletmenizin hizmet bilgisiyle uyumlu NEFES içerik ve iletişim çalışmalarını inceleyin. Üretim kapsamı, medya gideri ve doğrulanabilen sonuçlar ayrı konuşulduğunda hangi işi satın aldığınız ve hangi veriyi değerlendirdiğiniz açık kalır.
