
Cilt bakım cihazı kaç ayda amorti eder?
Cilt bakım cihazının geri ödeme süresi, başlangıçta çıkan toplam nakit ile cihaz sayesinde gerçekten oluşan ek nakde bağlıdır. Her salon için geçerli bir ay sayısı verilemez. Basit başlangıç hesabı şöyledir: Başlangıç yatırımı ÷ aylık ek net nakit. Aylık katkı sıfır veya negatifse bu formülle sonlu bir geri ödeme süresi bulunmaz.
ACCA’nın geri ödeme açıklaması nakit akışını ve zamanlamayı esas alır. Bu yazıdaki “amorti”, işletmede yatırım parasının geri kazanılmasını anlatır. Muhasebedeki faydalı ömür ve gider yazma konusu için demirbaş amortismanı rehberine bakabilirsiniz; iki hesabı birbirine karıştırmayın.
Satıcının “1,5 ay” hesabında ne eksik?
Kaynak alınan satıcı örneğinde cilt analiz cihazı için 150.000 TL yatırım, günde 20 kişiye 150 TL ürün satışı ve ayda 30 gün varsayılıyor. Böylece aylık 90.000 TL ek satış hesaplanıyor ve 1,5 ayda geri dönüşten söz ediliyor. Buradaki tutar güncel cihaz teklifi veya gerçekleşmiş salon sonucu değildir.
Giderleri hiç düşürmeden yalnız verilen rakamları bölseniz bile 150.000 ÷ 90.000 yaklaşık 1,67 ay eder. Daha temel sorun, ürün satış bedelinin tamamının yatırım için kalan para sayılmasıdır. Satılan ürünün alış bedeli, ek personel zamanı, ödeme kesintisi ve diğer ilave giderler henüz çıkarılmamıştır. Ayrıca örnek, bakım seansı geliri değil analiz sonrasında varsayılan ürün satışıdır.
Günde 20 ek alıcı ve ayda 30 çalışma günü sizin gerçekleşen talebiniz mi? Cihaz olmasa zaten yapılacak satışlar var mı? Bu sorular cevaplanmadan satıcının rakamlarını kendi salonunuzun tahmini olarak kullanmayın. Analiz cihazının iş akışına uygunluğunu ayrıca teklif ve demo rehberiyle değerlendirin.
Kendi hesabınız için üç girdi hazırlayın
Başlangıç nakdi: Cihazın yanında zorunlu başlık, kurulum, eğitim, bilgisayar ve ilk sarf stokunu listeleyin. Aynı kalemi iki kez eklemeyin. Cihaz bütçesi rehberindeki kapsam sorularını tarihli yazılı teklifinize uygulayın.
İşlem başına ek katkı: Gerçekten eklenen satışın tahsilatından o satış için oluşan ürün, sarf, ilave işçilik ve ödeme giderlerini çıkarın. Mevcut bir hizmetin yerini alıyorsa vazgeçilen katkıyı da karşılaştırın. Fiyat belirlerken hizmet maliyeti hesabı farklı bir soruyu, hizmetin bütün giderleri taşımasını ele alır.
Aylık yeni gider: Lisans, destek, ek bakım ve cihaz nedeniyle artacak diğer nakit çıkışlarını yazın. Zaten ödenen ve değişmeyen kirayı ek yatırım gideri diye tekrar düşmeyin. İşlem başında çıkardığınız sarfı burada yeniden saymayın. Vergi ve tahsilat tutarlarının aynı esasta olmasını mali müşavirinizle netleştirin.
A-146: Talep azalınca geri ödeme nasıl değişir?
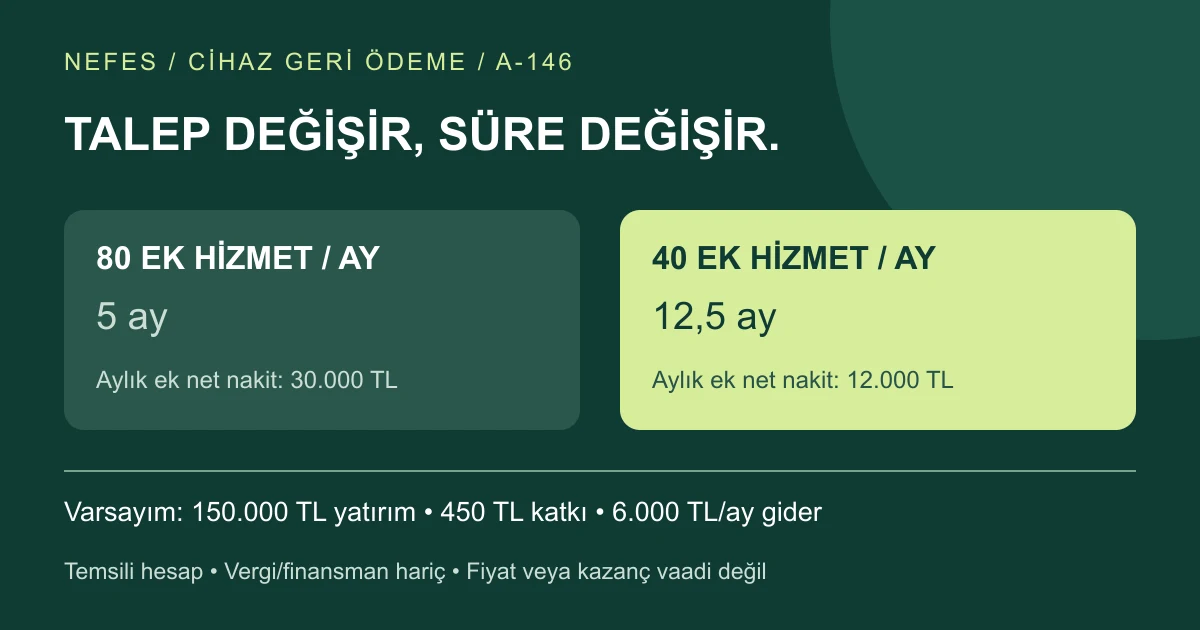
Tamamen varsayımsal A-146 dosyasında başlangıç yatırımı 150.000 TL, her ek tamamlanmış hizmetten kalan katkı 450 TL, aylık yeni gider 6.000 TL olsun. Bunlar piyasa fiyatı veya müşteri sonucu değildir. Aşağıdaki basit örnek finansman ve vergi etkilerini dışarıda bırakır; katkının ay içinde düzenli tahsil edildiğini varsayar.
| Aylık ek hizmet | Katkı toplamı | Yeni gider sonrası nakit | Basit geri ödeme |
|---|---|---|---|
| 80 | 80 × 450 = 36.000 TL | 30.000 TL | 5 ay |
| 40 | 40 × 450 = 18.000 TL | 12.000 TL | 12,5 ay |
| 20 | 20 × 450 = 9.000 TL | 3.000 TL | 50 ay |
| 10 | 10 × 450 = 4.500 TL | −1.500 TL | Bu akışla geri ödeme yok |
Aynı örnekte 1,5 ay hedefi için aylık 100.000 TL ek net nakit gerekir. 6.000 TL giderle, 450 TL katkı sağlayan yaklaşık 236 ek hizmet gerekir. Bunun personel süresi, oda kapasitesi ve talep açısından mümkün olup olmadığını kontrol edin. Randevu talebini tamamlanmış ve tahsil edilmiş hizmet saymayın.
Satın alma kararını nasıl takip edersiniz?
Talep tahminini mevcut müşteri sayısından doğrudan üretmeyin. Aynı kişinin tekrar ziyaretini yeni müşteri gibi saymak, ücretsiz denemeleri ücretli hizmete eklemek ve iptal edilen randevuları tabloda bırakmak sonucu şişirir. Paket satılıyorsa tahsilatın ne zaman geldiğini ve henüz sunulmamış hizmetlerin gelecekteki giderini birlikte görün. Başlangıç kampanyasındaki yoğunluğu bütün yıl aynı kalacak varsaymayın.
Bir başka kontrol de cihaz alınmasaydı ne olacağıdır. Eski hizmetten yeni hizmete geçen müşterinin bütün ödemesi ek gelir değildir; iki seçeneğin katkı farkını karşılaştırın. Satış artışının tamamını cihaza bağlamak yerine kampanya, fiyat ve çalışma günü değişikliklerini de not edin.
İlk ayın eğitim, kurulum ve tanıtımla geçebileceğini hesaba katın. Her ay ek tamamlanan hizmeti, tahsilatı, sarfı ve yeni gideri kaydedin. Aylık nakit değişiyorsa tek ortalama yerine ay ay birikimli tutarı izleyin; başlangıç yatırımı hangi ayda karşılanıyor, oradan görün.
Taksitleri ödeyebilmekle yatırımın geri dönmesini ayrı değerlendirin. Cihaz bedelini başlangıç yatırımına yazıp aynı anaparayı aylık giderde yeniden düşmeyin; finansman maliyeti ve ödeme takvimini ayrıca çalışın. Basit geri ödeme, paranın zaman değerini ve cihazın sonraki yıllardaki bütün getirilerini kapsamaz.
NEFES’in güzellik salonlarına yönelik sosyal medya hizmetine gerçek hizmet menünüzü, kapasitenizi ve randevu bilginizi iletin. Kampanyadan gelen mesajı, randevuyu ve tahsilatı ayrı izleyin. İçerik görünürlüğünü doğrudan cihaz kazancı veya garanti doluluk diye kaydetmeyin.
